Sprzedaż spadła o kilkanaście procent kwartał do kwartału i zarząd chce wiedzieć, co się stało. Zanim powstanie odpowiedź, warto sprawdzić jedną rzecz: czy ten sam spadek nie wystąpił rok wcześniej i dwa lata wcześniej w tym samym miejscu kalendarza. Sezonowość i szeregi czasowe to warsztat, który służy dokładnie temu – rozdzieleniu tego, co powtarzalne i kalendarzowe, od tego, co faktycznie zmienia kierunek biznesu.
Co odróżnia trend od wahania sezonowego w danych sprzedażowych?
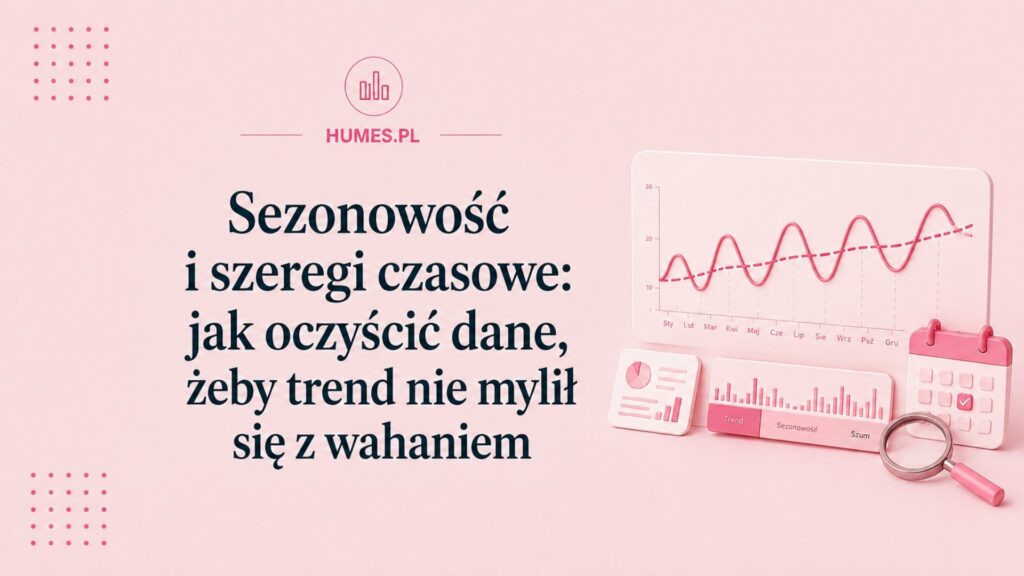
Każdy szereg czasowy sprzedaży, ruchu, liczby zapytań czy udziałów rynkowych można modelować jako złożenie kilku warstw. Klasyczna dekompozycja stosowana w analizie szeregów czasowych wyodrębnia trend (długookresowy kierunek), sezonowość (regularne wahania o stałym okresie – miesięcznym, kwartalnym, tygodniowym), komponent cykliczny (wahania dłuższe niż rok, niezwiązane ze stałym kalendarzem) oraz składnik losowy, czyli to, czego model nie tłumaczy.
Problem interpretacyjny bierze się stąd, że surowy wykres pokazuje sumę wszystkich tych warstw naraz. Menedżer patrzy na jedną linię i przypisuje jej jedną przyczynę. Tymczasem w kategoriach silnie sezonowych – budowlanej, ogrodniczej, turystycznej, farmaceutycznej, edukacyjnej, FMCG z ekspozycją świąteczną – amplituda wahań kalendarzowych bywa większa niż roczna dynamika trendu. Oznacza to, że w takich danych sam kierunek zmiany między kolejnymi miesiącami może nieść niewiele informacji o kondycji biznesu.
Do tego dochodzą efekty, które wyglądają na sezonowość, a nią nie są w ścisłym sensie. Najczęstsze to:
- Efekty kalendarzowe – różna liczba dni roboczych i weekendów w miesiącu, rok przestępny, układ świąt.
- Święta ruchome – Wielkanoc przesuwająca się między marcem a kwietniem potrafi sama z siebie wygenerować dwucyfrową różnicę w porównaniu rok do roku dla marca.
- Wydarzenia jednorazowe – promocja, awaria systemu, zmiana regulacyjna, wejście dużego konkurenta. To outliery, nie sezonowość.
- Sezonowość na wielu poziomach jednocześnie – w danych dziennych występuje wzorzec tygodniowy i roczny naraz.
Rozróżnienie trend a wahania sezonowe ma bezpośrednie konsekwencje operacyjne dla planowania zapasów, budżetu mediowego, harmonogramu fieldworku i oceny efektów kampanii. Jeśli kampania ruszyła w okresie naturalnego wzrostu kategorii, jej efekt bez odsezonowania danych będzie przeszacowany. Jeśli ruszyła w dołku – niedoszacowany.
Jak przeprowadzić analizę sezonowości sprzedaży krok po kroku?
Analiza sezonowości sprzedaży zaczyna się długo przed pierwszym modelem – od uporządkowania danych wejściowych. W praktyce projektowej największa część pracy przypada na przygotowanie szeregu, nie na jego dekompozycję.
Typowa sekwencja postępowania obejmuje następujące etapy:
- Ustalenie granularności i horyzontu. Dane dzienne, tygodniowe, miesięczne czy kwartalne – wybór zależy od tego, jaki wzorzec ma zostać wykryty. Do wykrycia sezonowości rocznej potrzeba co najmniej kilku pełnych cykli; dwa lata pozwalają co najwyżej postawić wstępną hipotezę.
- Kontrola spójności szeregu. Zmiany definicji kategorii, fuzje kanałów sprzedaży, migracje systemów, zmiany metody pomiaru – każde takie zdarzenie tworzy sztuczny skok, który model odczyta jako zmianę poziomu.
- Korekta kalendarzowa. Przeliczenie sprzedaży na dzień roboczy lub włączenie zmiennych dummy dla świąt ruchomych i dni wolnych.
- Identyfikacja i obsługa wartości odstających. Outliery należy oznaczyć i zdecydować, czy je korygować, czy modelować jako zdarzenia. Pozostawienie nieoznaczonej promocji w szeregu zniekształca cały profil sezonowy.
- Dekompozycja. Metody klasyczne (addytywna lub multiplikatywna), STL (Seasonal-Trend decomposition using Loess), często stosowana po transformacji logarytmicznej przy sezonowości zależnej od poziomu, oraz X-13ARIMA-SEATS przy potrzebie pełnej korekty kalendarzowej i obsługi outlierów.
- Walidacja profilu sezonowego. Sprawdzenie, czy indeksy sezonowe są stabilne między latami i czy mają uzasadnienie merytoryczne w mechanice kategorii.
- Wnioskowanie na szeregu odsezonowanym. Dopiero na tym etapie porównuje się poziomy i ocenia kierunek.
Wybór między modelem addytywnym a multiplikatywnym nie jest formalnością. Model addytywny zakłada, że wahanie sezonowe ma stałą wielkość bezwzględną niezależnie od poziomu sprzedaży. Multiplikatywny zakłada, że wahanie jest proporcjonalne do poziomu – grudniowa górka rośnie razem z biznesem. Wariant multiplikatywny jest właściwy wtedy, gdy amplituda wahań na wykresie rozszerza się wraz z rosnącym trendem.
Warto też pamiętać, że odsezonowanie danych nie jest jedynym sposobem odczytania sygnału. Alternatywą jest porównanie rok do roku dla tego samego okresu, które neutralizuje sezonowość stabilną w czasie, ale kosztem opóźnienia sygnału i wrażliwości na jednorazowe zdarzenia z bazy porównawczej. Szereg odsezonowany daje odczyt bardziej aktualny, lecz wymaga świadomości, że końcowe wartości są rewidowane wraz z napływem nowych obserwacji.
W praktyce wiele alarmujących spadków kwartalnych okazuje się po dekompozycji zwykłą sezonowością – z tą różnicą, że ktoś porównał wynik do niewłaściwego okresu odniesienia. Porównanie IV kwartału z I kwartałem w kategorii z silną ekspozycją świąteczną zwykle wygeneruje spadek, niezależnie od tego, czy biznes rośnie, czy się kurczy.
Sam profil sezonowy bywa cennym wynikiem badawczym, niezależnie od prognozy. Stabilne indeksy sezonowe pozwalają zaplanować terminy pomiarów tak, by fale badania trackingowego nie wypadały w skrajnie różnych momentach cyklu, co czyniłoby ich wyniki trudniejszymi do porównania.
Jakie błędy najczęściej psują analizę szeregów czasowych?
Analiza sezonowości sprzedaży bywa źródłem błędnych wniosków częściej niż wynikałoby to ze złożoności samej metody. Pułapki mają charakter głównie interpretacyjny i danych wejściowych, nie obliczeniowy.
Do najczęstszych należą:
- Porównywanie okresów o różnej pozycji w cyklu. Kwartał do kwartału, miesiąc do miesiąca bez korekty – podstawowe źródło fałszywych alarmów.
- Wnioskowanie o zmianie trendu z jednego punktu na szeregu odsezonowanym. Ostatnie obserwacje w dekompozycji są najmniej stabilne, bo model dysponuje jednostronnym oknem danych. Sygnał należy potwierdzić po dwóch, trzech kolejnych odczytach.
- Traktowanie zdarzenia jednorazowego jako wzorca. Jeden nietypowy sezon wpleciony w profil sezonowy zniekształca prognozy na lata.
- Ignorowanie zmiany profilu w czasie. Sezonowość nie jest stała – przesuwają się terminy wyprzedaży, zmieniają zwyczaje zakupowe, kanał e-commerce ma inny profil niż tradycyjny. Metody pozwalające na zmienność komponentu sezonowego, takie jak STL, mogą lepiej opisać taki szereg niż dekompozycja klasyczna.
- Odsezonowanie danych zagregowanych zamiast segmentów. Suma dwóch kategorii o przeciwnych profilach sezonowych może wyglądać na szereg pozbawiony sezonowości, mimo że każdy składnik jest silnie sezonowy.
- Mylenie sezonowości z cyklem koniunkturalnym. Wahania o okresie dłuższym niż rok nie zostaną usunięte przez korektę sezonową i mogą pozostać w komponencie trendowo-cyklicznym.
- Zbyt krótki szereg. Przy dwóch latach danych ocena profilu sezonowego jest bardzo niepewna.
Osobnym ograniczeniem jest to, czego metoda z definicji nie robi: analiza szeregów czasowych opisuje strukturę zmienności, ale nie wyjaśnia jej przyczyn. Wykrycie, że spadek był sezonowy, oznacza, że sam w sobie nie jest dowodem na pogorszenie trendu ani automatycznie na potrzebę interwencji. Nie mówi jednak, dlaczego amplituda sezonowa w tym roku była wyższa. Odpowiedź na takie pytanie wymaga uzupełnienia szeregu o dane kontekstowe (ceny, dystrybucja, aktywność konkurencji, pogoda) albo o warstwę jakościową.
Kiedy odsezonowanie danych wystarcza, a kiedy potrzebny jest model prognostyczny?
Nie każde pytanie biznesowe wymaga budowy modelu. Rozróżnienie między diagnozą a prognozą pozwala dobrać nakład pracy do celu.
Poniższe zestawienie pokazuje, jakie podejście odpowiada typowym pytaniom:
- „Czy ten spadek to problem?” – wystarczy dekompozycja i odczyt szeregu odsezonowanego oraz porównanie z indeksem sezonowym dla danego okresu.
- „Jak rozłożyć plan roczny na miesiące?” – potrzebne są stabilne indeksy sezonowe z kilku lat, bez modelu predykcyjnego.
- „Ile sprzedamy w kolejnym kwartale?” – to już prognozowanie krótkoterminowe: modele SARIMA, wygładzanie wykładnicze z komponentem sezonowym (ETS), Prophet lub modele regresyjne ze zmiennymi kalendarzowymi.
- „Czy kampania zadziałała?” – potrzebny jest wiarygodny scenariusz kontrfaktyczny, czyli oszacowanie tego, co stałoby się bez interwencji, najlepiej oparte także na odpowiedniej grupie lub szeregu kontrolnym.
- „Dlaczego zmienił się profil sezonowy?” – analiza szeregów czasowych wymaga zwykle uzupełnienia o dane o rynku, a w razie potrzeby także o badanie po stronie odbiorcy.
Przy prognozowaniu krótkoterminowym kluczowa jest walidacja na danych historycznych metodą przesuwanego okna, a nie na losowym podziale zbioru – kolejność obserwacji w szeregu czasowym niesie informację, której nie wolno rozbić. Sensowna prognoza podawana jest zawsze z przedziałem niepewności, a nie jako pojedyncza liczba; szerokość tego przedziału jest równie ważnym wynikiem jak wartość centralna.
Najczęściej zadawane pytania
Jak wyodrębnić sezonowość z danych sprzedażowych?
Najpierw należy ujednolicić szereg i skorygować efekty kalendarzowe (liczba dni roboczych, święta ruchome), a następnie zastosować dekompozycję – klasyczną, STL lub X-13ARIMA-SEATS. Wynikiem jest komponent sezonowy lub indeksy sezonowe pokazujące, o ile dany miesiąc lub tydzień odchyla się od poziomu przeciętnego. Profil uznaje się za wiarygodny dopiero wtedy, gdy powtarza się w kolejnych latach i daje się wytłumaczyć mechaniką kategorii.
Czym jest odsezonowanie danych?
To usunięcie z szeregu komponentu sezonowego, tak by pozostał trend, cykl i składnik losowy. Dzięki temu kolejne okresy stają się bezpośrednio porównywalne, nawet jeśli dotyczą różnych momentów kalendarza. Wartości odsezonowane są rewidowane wraz z napływem nowych obserwacji, więc ostatnie punkty szeregu należy traktować jako wstępne.
Ile danych historycznych potrzeba do analizy sezonowości?
Praktyczne minimum to trzy pełne cykle sezonowe, czyli trzy lata dla sezonowości rocznej; przy dwóch latach można jedynie ostrożnie formułować wstępne hipotezy o wzorcu. Cztery do pięciu lat pozwala lepiej ocenić stabilność profilu i wykryć jego dryf. Przy danych dziennych z sezonowością tygodniową wymagania są niższe, bo cykli w tym samym okresie mieści się znacznie więcej.
Zapytaj o analizę sezonowości i prognozę dla Twojej kategorii
Jeśli w danych widać ruch, którego pochodzenia nie da się jednoznacznie przypisać, Hume’s Institute przeprowadzi dekompozycję szeregu i przygotuje profil sezonowy wraz z prognozą krótkoterminową. Skontaktuj się, by omówić zakres danych i horyzont analizy.