Slajd z jedną liczbą – „rynek osiągnie 4,2 mld zł w 2028 roku” – wygląda profesjonalnie do momentu, w którym ktoś zapyta: „a jeśli inflacja będzie inna?”. Wtedy prognoza albo się rozsypuje, albo trzeba ją bronić założeniami, których nikt nie policzył. Analiza wrażliwości prognozy i symulacja Monte Carlo rozwiązują ten problem u źródła: zamiast pojedynczej wartości pokazują przedział, rozkład prawdopodobieństwa i listę zmiennych, które faktycznie decydują o wyniku.
Kiedy jedna liczba przestaje wystarczać i po co robić analizę wrażliwości prognozy?
Prognoza rynkowa jest modelem, a model jest zbiorem założeń. Wielkość rynku w horyzoncie trzech czy pięciu lat wynika zwykle z kilku parametrów: liczby potencjalnych nabywców, poziomu penetracji, częstotliwości zakupu, średniej ceny, tempa zmian cen, poziomu rezygnacji (churn), a w projektach B2B – z długości cyklu sprzedaży i wskaźnika konwersji. Każdy z tych parametrów jest estymowany na podstawie danych o określonej jakości: statystyki publicznej, danych sprzedażowych klienta, wyników badania ilościowego na próbie, wywiadów z ekspertami branżowymi lub danych panelowych.
Punktowa prognoza łączy centralne lub najbardziej prawdopodobne wartości wszystkich parametrów w jeden wynik. Nie pokazuje jednak, jak wynik zmieni się, gdy założenia okażą się inne od przyjętych. Analiza wrażliwości prognozy odwraca logikę prezentacji: nie pyta wyłącznie „ile wyniesie rynek”, ale „w jakim zakresie może się znaleźć i od czego ten zakres zależy najsilniej”.
Dla odbiorcy biznesowego zmienia to charakter rozmowy. Decydent przestaje dyskutować o wiarygodności jednej cyfry, a zaczyna rozmawiać o warunkach: przy jakim poziomie penetracji rynek mieści się w dolnej części przedziału, jaki wzrost cen wypycha go do górnego kwartyla, który parametr jest na tyle wpływowy, że warto go domierzyć osobnym badaniem. Niepewność prognozy przestaje być słabością raportu i staje się jego treścią informacyjną.
Analiza wrażliwości prognozy ma sens szczególnie wtedy, gdy:
- horyzont prognozy przekracza dwa lata, a więc może kumulować błąd założeń rocznych,
- model opiera się na parametrach szacowanych, nie mierzonych bezpośrednio (np. deklarowana intencja zakupu przeliczana na realne zachowanie),
- rynek jest młody lub nieustabilizowany i brakuje długich szeregów czasowych,
- prognoza dotyczy kategorii wrażliwej na jeden dominujący czynnik zewnętrzny (regulacja, cena surowca, kurs walutowy),
- wynik ma być podstawą planu operacyjnego, w którym potrzebne są wersje ostrożna i optymistyczna.
Jak przeprowadzić analizę wrażliwości prognozy i symulację Monte Carlo krok po kroku?
Analiza wrażliwości prognozy nie jest jedną techniką, lecz rodziną metod o rosnącej złożoności. W praktyce badawczej stosuje się je warstwowo.
Krok 1: rozłożenie modelu na parametry. Punktem wyjścia jest jawny model wielkości rynku – najczęściej w wersji bottom-up (populacja × penetracja × częstotliwość × cena) lub top-down (rynek nadrzędny × udział kategorii). Kluczowe jest wypisanie każdego parametru osobno, ze wskazaniem źródła danych i sposobu jego estymacji. Parametr, którego nie da się przypisać do źródła, jest kandydatem na główne ognisko niepewności.
Krok 2: określenie zakresu zmienności każdego parametru. Dla parametrów pochodzących z badania ilościowego jedną z podstaw jest błąd statystyczny wynikający z wielkości próby i schematu losowania, uzupełniony o ocenę możliwych błędów systematycznych. Dla parametrów z danych zastanych – rozrzut historyczny lub różnice między źródłami. Dla parametrów opartych na opinii ekspertów – rozstęp wskazań uzyskany w wywiadach lub w procedurze delfickiej, w której eksperci szacują wartości minimalną, najbardziej prawdopodobną i maksymalną.
Krok 3: analiza jednoczynnikowa. Zmienia się jeden parametr w zadanym zakresie, pozostałe pozostawiając na poziomie bazowym, i mierzy się wpływ na wynik. Efektem jest ranking wpływu, najczęściej prezentowany jako wykres tornado. To najprostsza i zwykle najbardziej komunikatywna forma analizy wrażliwości prognozy: pokazuje, że np. zmiana penetracji o kilka punktów procentowych przesuwa wynik znacznie mocniej niż korekta średniej ceny.
Krok 4: scenariusze. Analiza jednoczynnikowa ignoruje fakt, że parametry zmieniają się razem. Scenariusze prognostyczne łączą spójne zestawy założeń: wariant ostrożny, bazowy i rozszerzony, każdy z jawnie opisanym mechanizmem (np. wolniejsza adopcja przy jednoczesnej presji cenowej). Scenariusz nie jest po prostu „wynikiem bazowym minus 20%” – musi mieć wewnętrzną logikę przyczynową, inaczej nie da się go obronić w dyskusji.
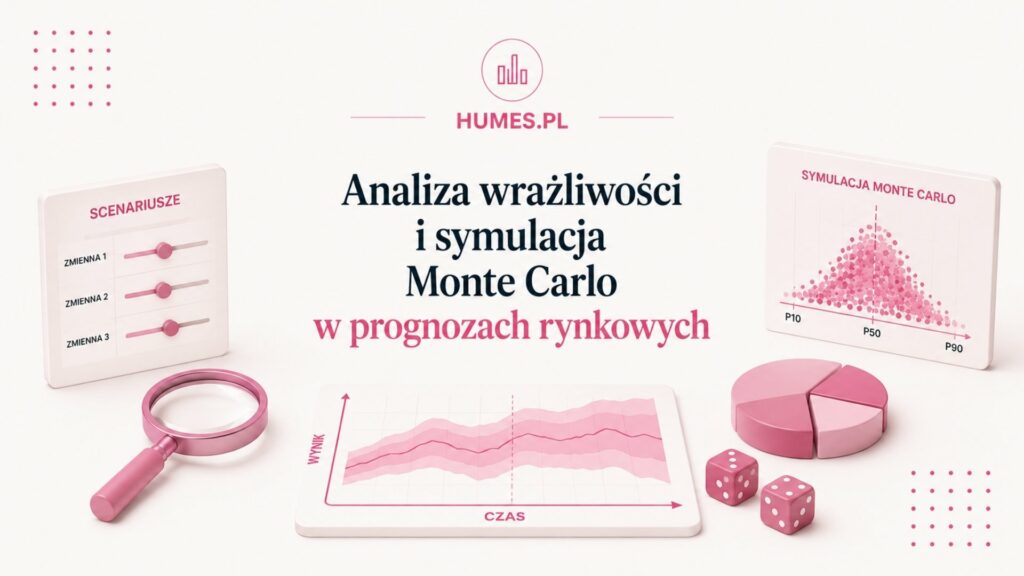
Krok 5: symulacja Monte Carlo. Tu symulacja Monte Carlo prognoza rynku wchodzi jako narzędzie ilościowe. Każdemu parametrowi przypisuje się rozkład prawdopodobieństwa: normalny lub log-normalny dla odpowiednio dobranych wielkości ciągłych, trójkątny lub PERT dla szacunków eksperckich opisanych trzema punktami, beta dla udziałów i penetracji, rozkład Bernoulliego dla zdarzeń zero-jedynkowych (wejście regulacji, uruchomienie inwestycji). Następnie model przelicza się wielokrotnie, losując wartości parametrów z ich rozkładów i – co istotne – uwzględniając korelacje między nimi. Liczbę iteracji dobiera się tak, aby interesujące statystyki, np. percentyle, były stabilne. Wynikiem nie jest liczba, lecz rozkład możliwych wielkości rynku, z którego odczytuje się przedział prognozy: medianę, percentyle 10 i 90 oraz prawdopodobieństwo przekroczenia zadanego progu.
Pominięcie korelacji jest jednym z najczęstszych błędów technicznych. Jeśli w modelu cena i wolumen są skorelowane przez wspólny czynnik popytowy, a symulacja losuje je niezależnie, rozkład wynikowy może zostać zniekształcony. Kierunek błędu zależy od znaku i siły korelacji oraz od konstrukcji modelu.
Jedna liczba w prognozie zwykle nie oddaje pełnej skali niepewności – pytanie brzmi, o ile wynik może się różnić od wartości bazowej i w którą stronę. Przedział z jasno opisanymi założeniami, rozkładem i rankingiem wpływu zmiennych da się obronić przed zarządem także po roku, gdy rzeczywistość rozejdzie się z modelem, bo widać wtedy dokładnie, które założenie zawiodło.
Krok 6: prezentacja. Sposób pokazania wyniku decyduje o tym, czy analiza zostanie użyta. Sprawdzają się trzy formy jednocześnie: wykres tornado dla wrażliwości, wykres wachlarzowy (fan chart) dla przedziału prognozy w czasie oraz krótka tabela scenariuszy z opisem mechanizmu każdego z nich. Histogram rozkładu z symulacji warto pokazywać wtedy, gdy odbiorca ma komfort w czytaniu rozkładów – w innych przypadkach wystarczy zdanie typu „model przypisuje 80% prawdopodobieństwa temu, że rynek mieści się w przedziale X-Y”.
Co najczęściej psuje analizę wrażliwości prognozy i gdzie leżą granice metody?
Analiza wrażliwości prognozy i symulacja Monte Carlo nie zwiększają jakości danych wejściowych. Precyzyjnie mierzą tylko tę niepewność, którą model został wyposażony przez analityka. Stąd lista typowych problemów:
- Pozorna precyzja. Symulacja zwraca percentyle z dokładnością do części procenta, co tworzy złudzenie rygoru. Jeśli rozkłady parametrów zostały ustawione „na oko”, wynik jest dobrze sformatowanym przypuszczeniem. Uczciwa dokumentacja źródeł każdego rozkładu jest warunkiem wiarygodności.
- Zbyt wąskie rozkłady. Analitycy systematycznie zawężają zakresy niepewności, szczególnie dla parametrów, które sami estymowali. Praktycznym środkiem zaradczym jest zestawienie zakresu z rozrzutem historycznym danych albo z rozstępem wskazań kilku niezależnych ekspertów.
- Brak korelacji i zdarzeń skokowych. Modele oparte na rozkładach ciągłych dobrze opisują drobne wahania, a słabo – zmiany strukturalne: wejście dużego gracza, zmianę regulacji, załamanie łańcucha dostaw. Takie czynniki lepiej modelować jako osobne scenariusze prognostyczne albo jako zmienne dyskretne z przypisanym prawdopodobieństwem.
- Ukryta niepewność strukturalna. Symulacja mierzy niepewność parametrów wewnątrz przyjętej struktury modelu. Nie mierzy ryzyka, że struktura jest błędna – że np. tempo wzrostu penetracji zbliża się do nasycenia szybciej, niż zakłada model. Częściowym rozwiązaniem jest przeliczenie prognozy w dwóch niezależnych modelach (bottom-up i top-down) i porównanie wyników.
- Przedział bez interpretacji. Widełki podane bez wskazania, co je napędza, są dla odbiorcy gorsze niż jedna liczba – budzą niepewność, nie dostarczając wiedzy. Każdy przedział prognozy powinien być opatrzony informacją o dwóch, trzech parametrach o największym wpływie.
- Nadmiar scenariuszy. Pięć czy sześć wariantów rozmywa komunikat. W praktyce trzy scenariusze z wyraźnie różnymi mechanizmami działają lepiej niż drobna gradacja.
Warto też pamiętać o alternatywie. Dla rynków z długimi, stabilnymi szeregami czasowymi przedziały predykcji z modeli statystycznych (ARIMA, modele z dekompozycją sezonowości) mogą być prostsze i lepiej uzasadnione niż symulacja. Monte Carlo daje przewagę tam, gdzie danych historycznych brakuje, a prognoza jest konstruowana z wielu heterogenicznych parametrów – typowa sytuacja w badaniach rynków niszowych, nowych kategorii i segmentów B2B. Decyzja o wyborze metody zależy przede wszystkim od tego, czy niepewność ma charakter statystyczny (błąd próby, wahania losowe) czy epistemiczny (brak wiedzy o wartości parametru) – w drugim przypadku samo stosowanie przedziałów opartych na modelu statystycznym nie wystarcza.
Jak ocenić, czy prognoza z analizą wrażliwości została wykonana rzetelnie?
Przy odbiorze raportu zawierającego analizę wrażliwości prognozy warto sprawdzić kilka elementów, których obecność świadczy o rygorze metodologicznym:
- Jawna dokumentacja modelu. Czy widać wszystkie parametry, ich wartości bazowe i wzór łączący je w wynik? Czy model jest przekazany w formie edytowalnej, umożliwiającej własne przeliczenia?
- Źródło dla każdego parametru. Statystyka publiczna, badanie ilościowe (z podaną wielkością próby i sposobem doboru), wywiady eksperckie, dane klienta – każdy parametr powinien mieć etykietę pochodzenia i poziom zaufania.
- Uzasadnienie rozkładów. Dlaczego dany parametr ma rozkład trójkątny, a nie normalny? Skąd wartości skrajne? Dowolność w tym miejscu przenosi się bezpośrednio na szerokość przedziału prognozy.
- Macierz korelacji lub jej świadomy brak. Jeśli parametry są losowane niezależnie, powinno być to zaznaczone wraz z konsekwencją dla wyniku.
- Liczba iteracji i stabilność wyniku. Rzetelna symulacja monte carlo prognozy rynku raportuje, po ilu iteracjach interesujące percentyle przestają istotnie się zmieniać.
- Ranking wpływu. Wykres tornado lub tabela wkładu poszczególnych zmiennych w wariancję wyniku – bez tego analiza nie odpowiada na pytanie, co domierzyć w następnej fali badania.
- Warunki unieważnienia. Wskazanie, jakie zdarzenia wykraczają poza model i wymagają jego przebudowy, a nie tylko aktualizacji parametrów.
Ostatni punkt ma dodatkową funkcję praktyczną: pozwala ustawić rytm aktualizacji prognozy. Jeśli wiadomo, że wynik jest najczulszy na jeden parametr, monitoring tego właśnie wskaźnika staje się tańszym substytutem powtarzania całego badania.
Najczęściej zadawane pytania
Czym jest analiza wrażliwości w prognozie?
To procedura sprawdzania, jak zmiana wartości poszczególnych założeń modelu wpływa na wynik prognozy. W wersji podstawowej zmienia się jeden parametr przy pozostałych ustalonych i mierzy odchylenie wyniku, co daje ranking zmiennych o największym wpływie. Efektem nie jest automatycznie lepsza prognoza, lecz wiedza o tym, które dane wejściowe wymagają najstaranniejszego pomiaru.
Kiedy stosować symulację Monte Carlo?
Wtedy, gdy prognoza powstaje z połączenia wielu parametrów o różnej jakości estymacji i brakuje długich szeregów czasowych umożliwiających budowę wiarygodnych modeli prognostycznych. Symulacja jest szczególnie użyteczna, gdy potrzebne jest prawdopodobieństwo przekroczenia konkretnego progu, a nie tylko widełki. Przy jednym lub dwóch niepewnych parametrach analiza scenariuszowa zwykle wystarcza i jest łatwiejsza do obrony.
Jak prezentować niepewność prognozy odbiorcom biznesowym?
Najlepiej działa połączenie trzech elementów: wartości środkowej z zaznaczonym przedziałem, wykresu wrażliwości wskazującego dwie, trzy najważniejsze zmienne oraz krótkiego opisu mechanizmu każdego scenariusza. Warto unikać żargonu statystycznego i zamieniać percentyle na zdania warunkowe typu „przy utrzymaniu obecnego tempa adopcji wynik mieści się w górnej części przedziału”. Przedział bez wyjaśnienia jego przyczyn zwykle zostaje odrzucony jako „brak odpowiedzi”.
Zapytaj o prognozę z analizą wrażliwości dla Twojego rynku
Jeśli prognoza ma trafić na spotkanie zarządu i przetrwać serię pytań o założenia, warto zaprojektować ją od początku jako model z jawnymi parametrami i przedziałem, nie jako pojedynczą liczbę. Skontaktuj się z Hume’s Institute, aby omówić zakres danych i metodę odpowiednią dla Twojej kategorii.